2026年的黑五,黑色星期五落在11月27日。但真正决定卖家这一年旺季位置的,不是11月底那几天,而是10月剩下的这一周。
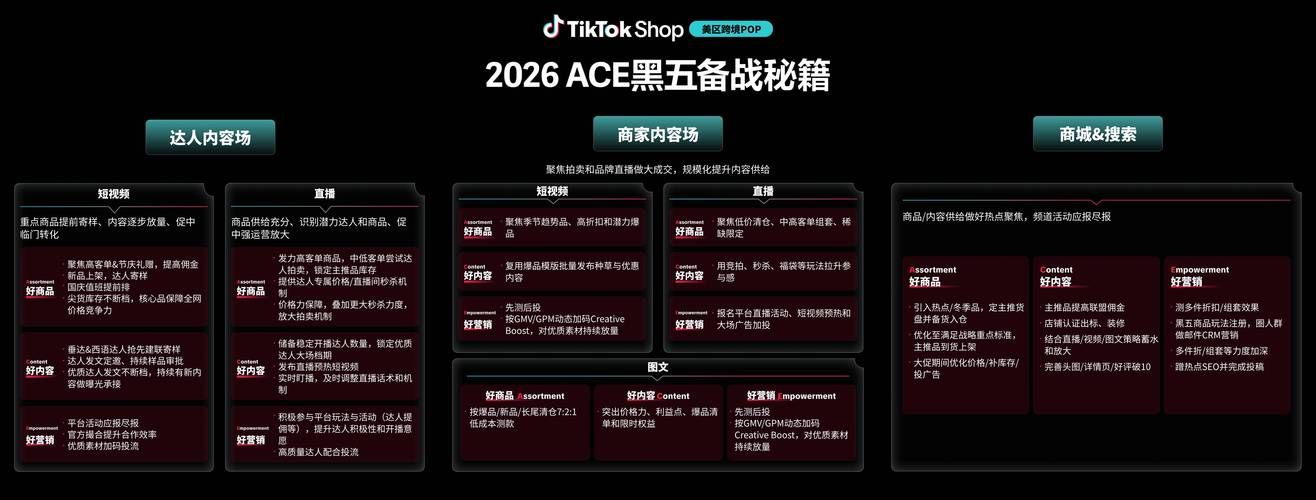
Temu的预热10月20日已经启动,正式销售期拉到11月26日,整场大促47天,部分口径指向51天。TikTok Shop全托管黑五商品上架硬截止10月27日,错过这一天,后面的备货再准也没有意义。亚马逊的旺季需求附加费从10月25日起征,三档阶梯计费,黑五、网一、圣诞所在的核心高峰每件包裹0.75美元,还要叠加3.5%的燃油与物流附加费。
三个平台,三种“抢跑”方式:Temu把时间拉长,TikTok把截止日钉死,亚马逊把成本前置。方向不同,落点一致——平台把旺季竞争的压力,从“黑五当天卖多少”转移到了“10月你能不能按时上桌、扛不扛得住成本”。所谓“史上最长旺季”,对卖家而言不是更长的销售窗口,而是一段被前置了备货、资金和合规压力的更长消耗期。
Temu的47天:时间拉长,但不是均匀拉长
Temu是主流平台里起跑最早的。预热10月20日启动,正式期11月2日至11月26日,47天的周期在跨境电商大促中属于前所未有的长度。平台建议卖家提前30天完成备货,提前1到2个月完成报名,这意味着10月中旬还没把货盘定下来的卖家,实际上已经错过了第一波预热流量。
但47天的时间红利,并不是平均分配给所有卖家的。2026年Q2起,Temu美区落地了7:3的长期流量分配机制:70%的免费自然流量倾斜给半托管,全托管只保留30%的自然流量池。这不是大促期间的临时调整,而是平台规则的结构性转向。黑五、网一等节点的报名通过率把这种分化量化了出来:半托管商家活动报名通过率超过90%,全托管商家报名通过率不足35%,头部坑位、平台补贴、首页弹窗等核心资源基本不再向全托管开放。
全托管卖家的处境因此变得微妙。大促周期拉长了,但能分到的流量池在收窄;佣金早已告别零佣时代,按商品售价扣除运费后的金额收取5%到11%;核价逻辑虽然把价格权重从约70%降到了30%,但平台依然拥有更强的定价主导权,综合价值指标的权重提升并没有改变利润容错率极低的事实。有卖家算过一笔账:出厂价19元的折叠晾衣架,平台核价后给到21.5元,一条赚不到1元。47天的大促,对全托管卖家来说,首先是一场“每一个SKU都必须有真实利润”的压力测试,而不是流量盛宴。
TikTok Shop的10月27日:一道没有缓冲的硬截止
TikTok Shop全托管今年第一次把美国市场装进黑五,覆盖16国,欧洲8个新兴站点也首次参战。规模在扩,但时间窗口卡得比谁都紧:9月30日前完成入驻,10月27日前完成商品上架。万圣节主货盘9月23日前就要入仓,圣诞节那批货10月中旬定款、11月上旬必须躺在仓库里。
这道截止日的性质需要说清楚:它不是“建议完成时间”,而是上架截止。商品没有在10月27日前完成上架,后续的备货、广告、达人内容都无从谈起。FBT模式的最终入库节点甚至更早,部分信息指向10月15日左右。平台同时明确FBT仓容将受到管控,建议卖家按约12周库存量备货。仓容管控加12周备货量,实际上是在要求卖家在需求信号还不完整的时候,就把资金和库存押进去。
多位卖家的反馈指向同一个矛盾:在这段长达90多天的周期里,最怕的两件事是“备货过多造成积压”和“备货不足导致断货”。有经验的卖家给出的备货口径是平时销量的2.5到3倍,而不是平台逻辑里按峰值一次性备足,“去年有个客户备了5倍的货,黑五确实爆了,但爆完还压了40%库存,清到第二年3月,利润全填进去了”。TikTok把截止日钉死,把备货决策的风险集中前置到了10月,但并没有同步给出更确定的需求信号。
亚马逊的10月25日:成本先于订单到来
亚马逊今年的旺季费用是两套体系叠加,而不是一笔附加费。第一笔是10月15日已经生效的旺季履约费,平均每件增加约0.32美元,与去年持平,但品类差异被“平均”掩盖了:小号标准件如手机壳涨0.19美元,大号标准件如T恤涨0.39美元,50到70磅的电视机单件涨幅高达2.81美元。第二笔是10月25日起征的旺季需求附加费,首次实行三档阶梯计价:预热档(10月25日至11月21日)每件0.50美元,核心高峰(11月22日至12月26日,覆盖黑五、网一、圣诞)升至0.75美元,收尾档回落至0.50美元。超重包裹附加费在峰值档高达590美元/件。
更关键的是,自4月17日起生效的3.5%燃油与物流附加费继续叠加在旺季配送费之上计算。这是亚马逊今年第三次调涨物流费用,三轮叠加下来,Q4履约成本同比增幅可能达到10%到15%。
这套费用结构有三个容易被忽略的计费规则,每一个都在把成本压力向卖家决策端传导。按出库时间计费,不按下单时间:消费者9月下单,只要商品10月15日之后才出库,旺季费率照收,提前接单无法规避。退货不退费:旺季周期内出库后发生退货,已扣的旺季配送费不予退还,高退货率品类的沉没成本必须提前计入定价。包装尺寸决定成本档位:部分产品通过优化包装进入更低费用档位,是眼下最直接的降本手段之一。
这三条规则合在一起,意味着亚马逊卖家面对的不是“旺季多了一笔附加费”,而是从10月中旬开始,每一件出库商品的成本基线都被重新设定了。低客单价卖家受到的影响最为直接:本身单件净利润微薄,旺季配送费叠加广告CPC、仓储和促销折扣之后,原本稳定盈利的SKU很容易滑入“卖得越多、亏损越多”的区间。
压力传导的落点:不是“多卖几单”,是资金、决策和利润同时被前置
把三个平台的动作放在一起,平台“抢跑”的代价由谁承担,路径已经比较清晰。
第一层是资金前置。 跨境卖家备货通常需要提前2到3个月向工厂下单并支付预付款,加上头程物流和FBA上架等待,整个资金占用周期可能长达4到5个月。Temu要求提前30天备货,TikTok全托管要求按12周库存量备货,亚马逊的入仓截止意味着头程海运和清关必须提前排期。多个批次的货物同时推进时,资金容易出现“前一批还没回款,后一批已经要付款”的局面。旺季越长,资金被占用的时间越长,而回款并没有因为周期拉长而同步加速。
第二层是决策前置。 Temu的全托管卖家需要在流量规则已经变化的前提下判断哪些SKU值得继续投入;TikTok卖家需要在10月27日之前完成上架,而需求信号要到11月才逐渐清晰;亚马逊卖家需要在10月20日美国站提报截止前锁定促销方案,而促销定价还要接受近60天最低价和近30天最低价加至少5%折扣的双重约束。平台把决策窗口压缩到了信息最不充分的时点,卖家在10月做出的备货和定价判断,实际上是在为11月的需求“盲押”。
第三层是利润前置。 亚马逊的成本在10月25日就开始计费,Temu全托管在47天周期里的每一个SKU都面临佣金和核价的持续挤压,TikTok的仓容管控和12周备货要求把库存风险集中到了卖家一侧。有卖家对旺季体感的描述很直接:投入了更高的仓储费、广告费和提报费,却面临“增量不增收”的处境,流量表面的繁华掩盖不了转化内核的疲软。成本先于订单到来,利润却要等到退货率、广告ACOS和尾程费用全部落定之后才能算清,中间这段不确定性,就是平台“抢跑”传导给卖家的真实压力。
谁在“抢跑”中相对有利,谁在被筛选
同样的旺季规则,对不同模式卖家的含义并不相同。
在Temu体系内,半托管商家是这一轮规则变化的相对受益方。70%的自然流量倾斜、超过90%的大促报名通过率、头部资源的基本独占,构成了一套完整的正向激励。但这套激励的隐含门槛是海外仓履约能力:半托管的流量优势建立在本地库存和更快时效之上,没有海外仓备货能力的全托管卖家,面临的不是“流量少了一点”,而是搜索排名普遍下滑5到10页的结构性边缘化。
在亚马逊体系内,大件重货和低客单价卖家是成本压力最集中的两端。大件商品的旺季附加费绝对额高,超重包裹在峰值档的附加费可达数百美元;低客单价商品的费率占比高,几十美分的增加就足以改变单件利润的正负。相对有利的是那些能够通过包装优化进入更低费用档位、或者把库存分拨到第三方海外仓以避开FBA旺季仓储费集中压力的卖家。
在TikTok体系内,“好货质胜”取代低价铺货成为平台明确的方向,内容场与货架场流量统一纳入大促资源池,竞争重心从“是否参与”转向“货盘能否匹配区域节奏、内容是否提前完成种草布局”。全托管的“一盘货卖全球”降低了多国运营的门槛,但10月27日的硬截止和仓容管控意味着,没有提前完成选品和内容布局的卖家,连参与筛选的资格都拿不到。
总结
2026年旺季的“史上最长”,本质上是平台竞争前置化的产物。Temu用47天拉长销售窗口,同时把流量规则向半托管倾斜;TikTok用10月27日的硬截止锁定供给,把备货风险集中到卖家一侧;亚马逊用10月25日起征的阶梯附加费和3.5%燃油附加费,把履约成本的前置写进了每一件出库商品。三个平台的方向各有不同,但共同的结果是:旺季的竞争起点从“黑五当天”前移到了“10月的上架、入仓和成本核算”,平台把时间压力、资金压力和规则不确定性同时传导给了卖家。
对卖家而言,今年旺季真正需要回答的问题,不是“怎么在黑五多卖几单”,而是在流量分配、费用结构和截止日期的三重约束下,自己的模式还站不站得住。全托管的流量红利在收窄,半托管和海外仓从“可选项”变成了部分平台的事实入场券,低客单价和大件商品的利润容错率在逼近临界点。窗口期还在,但它奖励的不是“熬得久”的人,而是在10月就把账算清、把模式选对的人。
CTA
如果你正在多平台之间做旺季资源分配,收藏本文作为团队复盘平台规则变化的参考,或留言说明你所在平台与品类,后续可以围绕“47天周期里的资金节奏”或“附加费叠加后的单品利润模型”继续展开。
4. FAQ
Q1:Temu黑五47天,是不是意味着卖家有更长时间从容备货?
不是。47天是销售周期,但备货窗口是前置的。平台建议提前30天完成备货、提前1到2个月完成报名,10月中旬还没定货盘的卖家已经错过了预热启动。而且47天的时间红利在Temu体系内分配并不均匀:70%自然流量给半托管,全托管只保留30%,全托管卖家面对的是“周期更长、流量池更窄”的组合。
Q2:TikTok Shop 10月27日截止的是什么,错过了还能补吗?
10月27日是TikTok Shop全托管黑五商品的上架截止日。9月30日前需完成入驻,10月27日前需完成上架,万圣节主货盘9月23日前入仓。这是上架截止,不是发货截止,商品没有在截止日前完成上架,后续备货和活动参与都无从谈起,没有“补上架”的通道。
Q3:亚马逊旺季附加费10月25日起征,具体费率是多少?
Amazon Shipping的旺季需求附加费分三档:10月25日至11月21日每件0.50美元,11月22日至12月26日核心高峰升至0.75美元,12月27日后回落至0.50美元,超重包裹在峰值档附加费可达590美元/件。这笔附加费之外,10月15日已生效的旺季履约费平均每件增加约0.32美元,3.5%的燃油与物流附加费继续叠加计算,Q4履约成本同比增幅可能达到10%到15%。
Q4:全托管卖家在2026年旺季还有机会吗?
有机会,但条件比过去苛刻得多。Temu全托管的自然流量池只剩30%,大促报名通过率不足35%,佣金在5%到11%之间,核价综合价值指标的权重提升并没有改变利润容错率极低的事实。全托管仍然可以跑通有真实利润的SKU,但“低价铺货、以量补价”的逻辑在流量和佣金两端同时收紧之后,生存空间已经被显著压缩。相对而言,具备海外仓履约能力、能切换到半托管的卖家,在这一轮规则变化中位置更有利。